 ছবি-যাযাদি
ঋণ শ্রেণিকরণ ও প্রভিশনিংয়ের ক্ষেত্রে Expected Credit Loss (ECL) কাঠামোতে ব্যাংকগুলোর রূপান্তর প্রক্রিয়া সহজ করতে বাংলাদেশ ব্যাংক কর্তৃক একটি নির্দেশক (Indicative) মডেল গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। কারণ, অনেক ব্যাংকের নিজস্বভাবে শক্তিশালী ECL মডেল তৈরি করার সক্ষমতা এখনও পর্যাপ্ত নয় বলে জানিয়েছেন বিশেষজ্ঞরা।
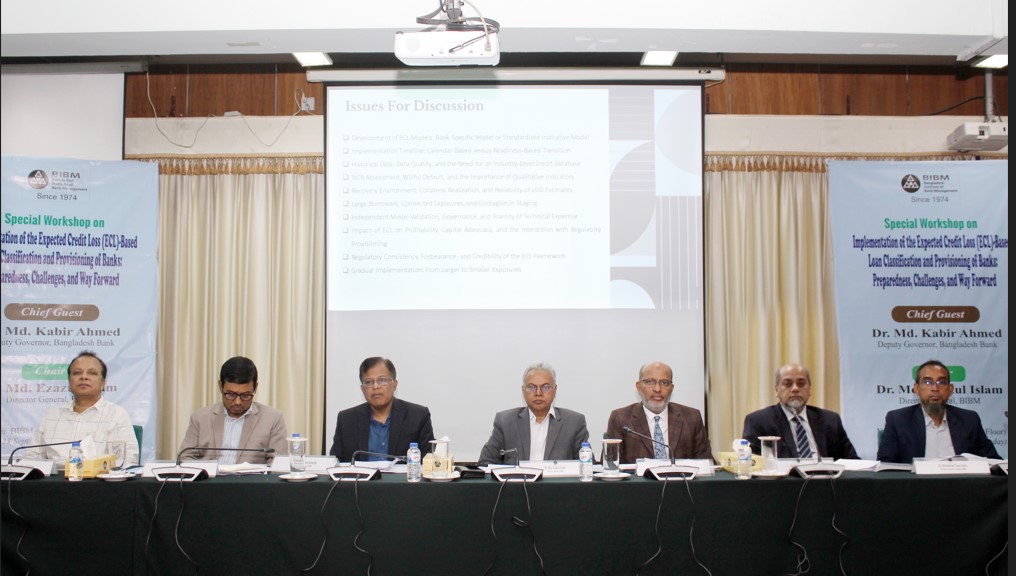
বুধবার ঢাকায় বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্ট (বিআইবিএম) ক্যাম্পাসে আয়োজিত “Implementation of Expected Credit-Loss (ECL) Loan Classification and Provisioning of Banks: Preparedness, Challenges and Way-outs” শীর্ষক বিশেষ কর্মশালায় বক্তারা এসব কথা বলেন।
কর্মশালায় প্রধান অতিথি হিসেবে উপস্থিত ছিলেন বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. কবীর আহমেদ। সমাপনী অধিবেশনে সভাপতিত্ব করেন বিআইবিএমের মহাপরিচালক ড. মো. এজাজুল ইসলাম।
বিআইবিএমের অধ্যাপক ও পরিচালক (প্রশিক্ষণ) ড. মোহাম্মদ তাজুল ইসলাম স্বাগত বক্তব্য দেন। কর্মশালায় ইসিএল বিষয়ে একটি গবেষণাপত্র উপস্থাপন করেন বিআইবিএমের অধ্যাপক (সিলেকশন গ্রেড) ড. প্রশান্ত কুমার ব্যানার্জী। গবেষণা দলের অন্যান্য সদস্য ছিলেন মো. মহিউদ্দিন সিদ্দিকী, ড. মো. মাহাব্বত হোসেন, সোনালী ব্যাংক পিএলসির সিএফও ও হেড অব ট্রেজারি মো. ইকবাল হোসেন এবং নাজিফা কবীর।
আলোচনায় নির্ধারিত আলোচক হিসেবে অংশ নেন বিআইবিএমের সুপারনিউমেরারি অধ্যাপক মো. আলী হোসেন প্রধানিয়া, বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. আশরাফুল আলম এবং পূবালী ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী। গবেষণাপত্র উপস্থাপনের পর উন্মুক্ত আলোচনা ও প্রশ্নোত্তর পর্ব অনুষ্ঠিত হয়।
সমাপনী অধিবেশনে সভাপতির বক্তব্যে ড. মো. এজাজুল ইসলাম বলেন, ইসিএল কাঠামোতে রূপান্তরকে শুধু একটি পরিপালনমূলক উদ্যোগ হিসেবে না দেখে ঝুঁকি ব্যবস্থাপনা ও সুশাসন সংস্কারের অংশ হিসেবে বিবেচনা করা উচিত।
তিনি বলেন, বাংলাদেশ ইসিএল বাস্তবায়নের ক্ষেত্রে ইতোমধ্যে একটি গুরুত্বপূর্ণ সূচনা করেছে। তবে কার্যকর ও বিশ্বাসযোগ্য বাস্তবায়নের জন্য তথ্যের মান, প্রযুক্তিগত ব্যবস্থা, পেশাগত বিচার-বিবেচনা, সুশাসন এবং মডেল যাচাইয়ের সক্ষমতা নিশ্চিত করা প্রয়োজন।
তিনি বলেন, একটি অনুপাতভিত্তিক ও ধাপে ধাপে বাস্তবায়ন পদ্ধতি ব্যাংকগুলোর জন্য এই রূপান্তর প্রক্রিয়া সহজ করতে পারে। তবে চূড়ান্ত লক্ষ্য হতে হবে আইএফআরএস-9-এর আওতায় পূর্ণাঙ্গ ও সামঞ্জস্যপূর্ণ বাস্তবায়ন।
ব্যাংকগুলোর মডেল তৈরির সক্ষমতায় বিদ্যমান বৈচিত্র্যের কথা উল্লেখ করে ড. ইসলাম শিল্পখাতে পদ্ধতিগত সামঞ্জস্য নিশ্চিত করার ওপর গুরুত্বারোপ করেন। এ ক্ষেত্রে ব্যাংকের প্রয়োজন অনুযায়ী নিয়ন্ত্রিত পরিসরে নিজস্ব পরিবর্তনের সুযোগ রেখে একটি মানসম্মত নির্দেশক কাঠামো বিবেচনা করা যেতে পারে বলে তিনি উল্লেখ করেন।
তিনি বলেন, ইসিএল বাস্তবায়নে সহায়তার জন্য বিআইবিএম লক্ষ্যভিত্তিক পেশাগত প্রশিক্ষণ, সার্টিফিকেশন, প্রয়োগভিত্তিক গবেষণা, কারিগরি দিকনির্দেশনা এবং নিয়ন্ত্রক সংস্থা, ব্যাংক, নিরীক্ষক ও সংশ্লিষ্ট বিশেষজ্ঞদের মধ্যে ধারাবাহিক সংলাপের প্ল্যাটফর্ম হিসেবে কাজ করতে প্রস্তুত।
তিনি আরও বলেন, কর্মশালায় উঠে আসা সুপারিশগুলো গবেষণাপত্রের চূড়ান্ত রূপ প্রদান এবং ইসিএল বাস্তবায়নের বৃহত্তর প্রক্রিয়ায় বিবেচনা করা হবে।
প্রধান অতিথির বক্তব্যে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. কবীর আহমেদ বলেন, ইসিএল বাস্তবায়নের সংস্কার কার্যক্রম সময়াবদ্ধ হওয়া প্রয়োজন। তবে এর বাস্তবায়ন অবশ্যই প্রাতিষ্ঠানিক প্রস্তুতির সুস্পষ্ট প্রমাণের ভিত্তিতে হওয়া উচিত।
তিনি বলেন, ব্যাংকিং খাতে পদ্ধতিগত সামঞ্জস্য আরও বৃদ্ধি করা প্রয়োজন। এ ক্ষেত্রে একটি নির্দেশক বা ন্যূনতম কাঠামো সহায়ক হতে পারে। একই সঙ্গে ব্যাংকের নিজস্ব ঝুঁকি ও পোর্টফোলিওর বৈশিষ্ট্য বিবেচনায় প্রয়োজনীয় পেশাগত বিচার-বিবেচনার সুযোগও থাকতে হবে।
কর্মশালায় উপস্থাপিত গবেষণাপত্রে বলা হয়, বাংলাদেশের বিদ্যমান নিয়মভিত্তিক ঋণ শ্রেণিকরণ ও প্রভিশনিং ব্যবস্থা থেকে ইসিএল কাঠামোতে রূপান্তর কেবল একটি হিসাবরক্ষণগত পরিবর্তন নয়। এর জন্য ঋণঝুঁকি মূল্যায়ন, তথ্য অবকাঠামো, সুশাসন, মডেলিং, প্রযুক্তি, মূলধন পরিকল্পনা এবং তদারকি ব্যবস্থায় উল্লেখযোগ্য পরিবর্তন ও সক্ষমতা বৃদ্ধি প্রয়োজন।
গবেষণাপত্রে উল্লেখ করা হয়, আইএফআরএস-9 একটি নীতিভিত্তিক কাঠামো, যেখানে পৃথক ঋণ পোর্টফোলিওর বৈশিষ্ট্য ও ঋণঝুঁকি বিবেচনায় নিয়ে ইসিএল নিরূপণ করতে হয়। এ কারণে বাংলাদেশ ব্যাংক ব্যাংকগুলোকে নিজস্ব ইসিএল কাঠামো প্রণয়নের পরামর্শ দিয়েছে। তবে ঋণ এক্সপোজারের ধরন, আকার ও জটিলতার ভিত্তিতে এ ক্ষেত্রে অনুপাতভিত্তিক পদ্ধতি অনুসরণের সুযোগ রয়েছে।
তবে গবেষণায় দেখা গেছে, নিজস্বভাবে শক্তিশালী ইসিএল মডেল তৈরির সক্ষমতা নিয়ে ব্যাংকগুলোর মধ্যে উল্লেখযোগ্য উদ্বেগ রয়েছে।
জরিপে অংশগ্রহণকারী ব্যাংকগুলোর মধ্যে মাত্র ৩১.২৫ শতাংশ ব্যাংক নিজস্বভাবে ECL মডেল তৈরির পক্ষে মত দিয়েছে, বিপরীতে ৬৮.৭৫ শতাংশ ব্যাংক এ ধরনের পদ্ধতির পক্ষে মত দেয়নি।
গবেষণায় অংশগ্রহণকারী ব্যাংকগুলোর প্রতিনিধিরা মত দেন যে, বাংলাদেশ ব্যাংক কর্তৃক একটি নির্দেশক ইসিএল মডেল প্রণয়ন করা হলে তা ব্যাংকগুলোর মধ্যে সামঞ্জস্য, তুলনাযোগ্যতা, নিরীক্ষাযোগ্যতা এবং তদারকির কার্যকারিতা বাড়াতে পারে। একই সঙ্গে এটি ইসিএল বাস্তবায়নের সঙ্গে সংশ্লিষ্ট ব্যয়ও কমাতে সহায়ক হতে পারে।
কর্মশালায় বাংলাদেশ ব্যাংক, বাণিজ্যিক ব্যাংক, বিআইবিএম এবং সংশ্লিষ্ট অন্যান্য প্রতিষ্ঠানের প্রতিনিধিরা অংশগ্রহণ করেন। আলোচনায় বাংলাদেশের ব্যাংকিং খাতের ইসিএল বাস্তবায়নের প্রস্তুতি, বিদ্যমান চ্যালেঞ্জ এবং কার্যকরভাবে এই কাঠামো বাস্তবায়নের সম্ভাব্য করণীয় নিয়ে বিস্তারিত মতবিনিময় করা হয়।




 চুনারুঘাট-সাটিয়াজুরী সড়কের দুপাশে ঝোপঝাড় প্রতিনিয়ত ঘটছে দুর্ঘটনা
 জাঁকজমকপূর্ণ আয়োজনে ফুটবল টুর্নামেন্ট–২০২৬-এর উদ্বোধন
 সাতকানিয়ায় মাদক বিরোধী র্যালি ও অভিভাবক সমাবেশ
 কালীগঞ্জে সাজাপ্রাপ্ত ওয়ারেন্টভুক্ত নারী আসামি গ্রেপ্তার
 বরুড়ায় গৃহায়ন ও গণপূর্ত মন্ত্রীর হাতে ফুল দিয়ে আ.লীগ ও তরিকত ফেডারেশনের সহস্রাধিক নেতাকর্মীর বিএনপিতে যোগদান
 গোপন বৈঠকে সরকার উৎখাতের ষড়যন্ত্রের অভিযোগ, গ্রেপ্তার ২
 রাঙ্গাবালীতে ধানখেতে সাপের কামড়, ৩০ কিলোমিটার নদীপথ পাড়ি দিয়ে হাসপাতালে পৌঁছাতেই মৃত্যু যুবকের
 দাগনভূঞায় কাভার্ড ভ্যানের ধাক্কায় ব্র্যাক ক্রেডিট অফিসারের মৃত্যু
 পোশাক রপ্তানিতে বাংলাদেশের নতুন রেকর্ড
 মোহনপুরে মাকে কুপিয়ে হত্যা, বাবাকে গুরুতর জখমের অভিযোগ